W pierwszej połowie 2026 roku sprzedaż polskich przedsiębiorstw rosła szybciej niż inflacja (CPI wyniosła 2,7 proc. rok do roku), ale korzyści z tego wzrostu nie rozłożyły się po równo. Najsilniejszym motorem gospodarki były duże firmy, podczas gdy mniejsze podmioty rosły wolniej i mocniej odczuwały wzrost kosztów. Dodatkowo, mimo ogólnie stabilnej płynności, w sektorze zauważalnie wydłużył się cykl kapitału obrotowego, co oznacza, że przedsiębiorstwa dłużej czekały na pieniądze od kontrahentów i wolniej regulowały własne zobowiązania.
W swoim najnowszym raporcie „Monitor Sektorowy” analitycy Alior Banku przedstawiają szczegółową analizę wyników finansowych podmiotów zatrudniających powyżej 9 osób. Eksperci przyglądają się zmianom przychodów i kondycji finansowej firm za pierwsze półrocze 2026 roku na tle długoterminowych trendów gospodarczych.
Struktura sektora przedsiębiorstw
W pierwszej połowie 2026 roku liczba podmiotów 9+ wyniosła 47 331, co oznacza spadek o 1,8 proc. w porównaniu z analogicznym okresem roku ubiegłego. Mimo to przedsiębiorstwa wygenerowały w pierwszym półroczu łączny przychód sięgający 3 098 mld zł, czyli o 6,6 proc. więcej niż rok wcześniej. W efekcie średni przychód przypadający na jedną firmę sięgnął 65 mln zł, wykazując wzrost o 8,6 proc. rok do roku (wobec 60 mln zł w 1H 2025 r.).
W strukturze przychodów całej populacji przedsiębiorstw 9+ dominowały duże przedsiębiorstwa, odpowiadające za 62,8 proc. ich wartości (1 945 mld zł). Oznacza to, że sytuacja tych podmiotów w największym stopniu kształtuje wyniki całego sektora.
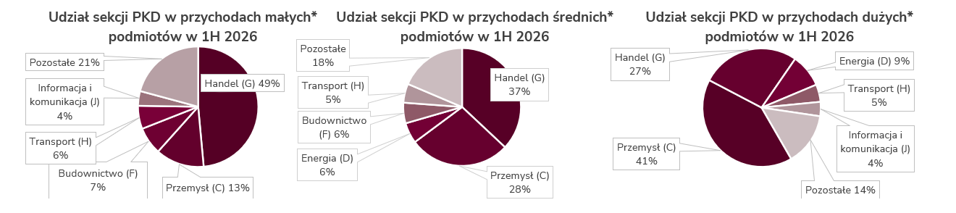
Jak zauważają eksperci Alior Banku, wraz ze wzrostem skali działalności maleje znaczenie handlu (odpowiada za blisko połowę przychodów w małych firmach, wobec 27 proc. w dużych), a rośnie rola przemysłu (41 proc. w dużych firmach) oraz branż kapitałochłonnych.
Duże podmioty osiągają najwyższą marżę EBITDA (9,1 proc.) i charakteryzują się najniższym zadłużeniem (42,1 proc.) dzięki efektowi skali. Z kolei małe firmy stawiają na bezpieczeństwo i utrzymują największe bufory gotówkowe (wskaźnik płynności bieżącej 1,83), a średnie podmioty wyróżniają się najwyższym zadłużeniem (46,7 proc.) wynikającym z finansowania bieżącego rozwoju i nakładów inwestycyjnych (średnia stopa wzrostu CAPEX na poziomie 10,4 proc.).
– W minionym półroczu wystąpiła wyraźna przewaga dużych podmiotów. Ich sprzedaż rosła najszybciej, co było szczególnie widoczne w handlu hurtowym, gdzie tego typu firmy zanotowały wzrost na poziomie 10,4 proc. rok do roku, wobec 4 proc. w małych i 3,5 proc. w średnich podmiotach. Duże przedsiębiorstwa sprawniej wykorzystują efekt skali, osiągając również najwyższe marże i utrzymując najniższe zadłużenie – wskazuje Bartosz Bartoszuk, ekspert ds. analiz sektorowych w Alior Banku.
Przychody
W większości analizowanych sektorów przychody w I półroczu 2026 r. rosły nominalnie szybciej niż inflacja CPI. Wysoką dynamiką wyróżniało się m.in. górnictwo (+22,7 proc. r/r), na którego wyniki oddziaływała sytuacja na rynku metali, w tym miedzi i srebra, a także sekcje „pozostałe usługi” (+17 proc. rok do roku), „gospodarka wodna” (+12 proc. rok do roku) oraz opieka zdrowotna (+10,7 proc. rok do roku). Eksperci Alior Banku zauważają, że odmienna sytuacja wystąpiła w rolnictwie (-8,8 proc. r/r), gdzie spadkowi przychodów towarzyszyły niższe ceny części produktów rolnych przy wysokiej podaży i silnej konkurencji na rynku europejskim.
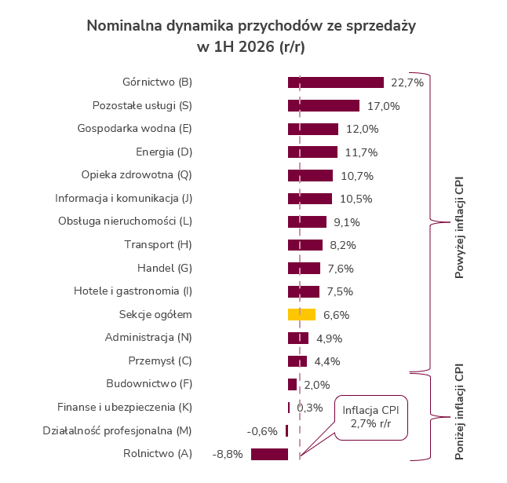
Wzrost sprzedaży koncentrował się w dużych firmach, które zwiększyły przychody o 8,3 proc. rok do roku, wobec 4,5 proc. w średnich i tylko 2,8 proc. w małych podmiotach. W handlu detalicznym wysokie tempo wzrostu odnotowano we wszystkich grupach wielkości (duże +10,6 proc., małe +9,4 proc., średnie +5,4 proc. rok do roku), na co wpłynęła rosnąca siła nabywcza konsumentów napędzana wzrostem płac.
Koszty, rentowność i zatrudnienie
Dynamicznemu wzrostowi sprzedaży towarzyszyła kontynuacja presji kosztowej (koszty operacyjne ogółem wzrosły o 5,9 proc. rok do roku), wywołana wyższymi cenami usług obcych (+7,5 proc. rok do roku) oraz towarów (+7,4 proc. rok do roku). Jednak dynamika kosztów wynagrodzeń wyraźnie wyhamowała z 9,2 proc. do 5,8 proc. rok do roku, co złagodziło bieżącą presję płacową. Presja kosztowa była bardziej widoczna w wynikach mniejszych podmiotów, podczas gdy duże firmy osiągnęły wyższą rentowność.
Mimo to marża EBITDA w sektorze przedsiębiorstw 9+ wzrosła z 8,2 proc. do 8,8 proc. (+0,6 p.p. rok do roku), a udział firm rentownych zwiększył się z 69 proc. do 70,2 proc. Wyniki były jednak mocno zróżnicowane. Najwyższe marże wypracowały finanse i ubezpieczenia (28,9 proc.), informacja i komunikacja (18,2 proc.) oraz górnictwo (17,2 proc.).
Największe spadki marży odnotowano natomiast w rolnictwie (-1,5 p.p. do 11,6 proc.) oraz energetyce (-1,2 p.p. do 12,4 proc.). W górnictwie, mimo wysokiej marży zagregowanej, udział firm rentownych spadł aż o 8,7 p.p. (do 63,6 proc.), co sugeruje koncentrację zysków u największych producentów rud metali. Zatrudnienie w całym sektorze przedsiębiorstw 9+ wyniosło 5,58 mln osób (-0,2 proc. rok do roku), ze znacznym spadkiem w górnictwie (-7 proc. rok do roku) i wzrostem w finansach (+11 proc. rok do roku).
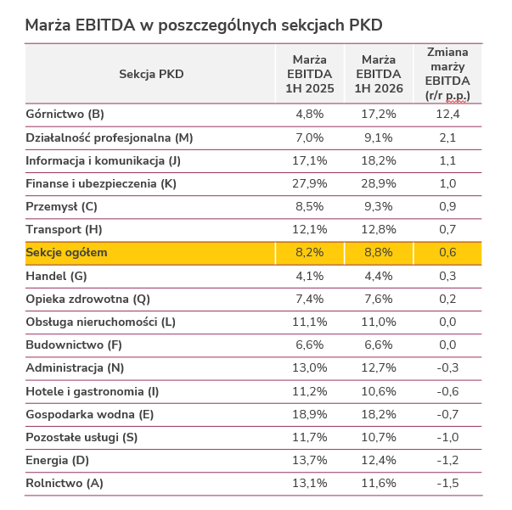
– Mimo że średnia marża EBITDA sektora przedsiębiorstw poprawiła się do 8,8 proc., widzimy wyraźne pęknięcie między branżami. W rolnictwie spadek cen produktów nastąpił szybciej niż możliwość redukcji kosztów stałych, a w górnictwie dobre wyniki kilku gigantów przysłaniają narastające problemy mniejszych firm – zauważa Bartosz Bartoszuk.
Inwestycje, zadłużenie i płynność
W minionym półroczu nastąpiło silne odbicie inwestycyjne. Nakłady CAPEX wzrosły o 12,4 proc. rok do roku do 118,3 mld zł, a relacja CAPEX do amortyzacji skoczyła z 1,21 do 1,31. Liderem wzrostu nakładów był transport (+55 proc. rok do roku, do 17,2 mld zł) oraz opieka zdrowotna, napędzana m.in. projektami KPO. Wskaźnik zadłużenia ogólnego dla sektora przedsiębiorstw 9+ obniżył się o 0,5 p.p. do 43,8 proc., mimo że popyt na kredyty ze strony przedsiębiorstw wzrósł o 11,3 proc. rok do roku. Jak obserwują eksperci Alior Banku, poziom zadłużenia wciąż zależy od potrzeb w zakresie kapitału obrotowego. Średnie firmy pozostają najbardziej zadłużone (46,7 proc.), finansując swój rozwój, z kolei małe podmioty konsekwentnie budują poduszkę finansową.
– Mimo stabilnej płynności finansowej w całym sektorze przedsiębiorstw (wskaźnik 1,54) oraz spadku wskaźników zadłużenia, obserwujemy niepokojący sygnał w postaci wydłużenia cyklu kapitału obrotowego. Przedsiębiorstwa wolniej upłynniają zapasy (czas rotacji wzrósł do 37,7 dnia) i dłużej czekają na spłatę należności przez kontrahentów (do 45 dni), co z kolei zmusza je do wolniejszego regulowania własnych rachunków i wydłuża rotację zobowiązań do 44 dni – podsumowuje Bartosz Bartoszuk.
Całość raportu dostępna jest pod linkiem.